El siguiente articulo es de la revista Forbes,
nos da una dimensión de los millones que se pierden con la
informalidad. Y si lo miramos de una manera cuadrada tal vez tengan
razón. Pero si lo vemos desde la perspectiva real. Los vendedores
ambulantes pagan derecho de piso, pagan permiso de venta, pagan horas
por venta, pagan al municipio, localidad, o estado; pagan al líder por
defender sus intereses, y aún así les dicen informales¿?. La informalidad
es un negocio que mueve millones. Pero los minimizan y los ningunean. Si
conviertes tus defectos en fortalezas y creces a tu propio ritmo. El
desarrollo podría estar a la vuelta de la esquina:
Y finalmente el ritmo de la deuda crece y crece y crece. El Financiero
nos da un panorama posible del año 2017 en donde de seguir la tendencia
de deuda pública en niveles alarmantes el país podrida tardarse en
salir del fondo. El Gobernador del Banco de México Agustín Carstens ha
tenido que dar un hasta aquí al actual secretario de Gobernación
Videgaray y sus proyectos de sobreendeudamiento.
Lozoya quebro a Pemex y ahora el pueblo mexicano entra al rescate; la pregunta es y ¿Cuando rescatarán al Pueblo?.
Las
expectativas no son nada favorables. Para 2016 y 2017, es necesario una
revisión de las finanzas públicas y comenzar a poner frenos a los
dueños de la nada.
Regularmente al comenzar el año... Se obtienen las mejores deudas... Y es que las fiestas de fin de año tienen las mejores oportunidades de compra a crédito. Son unas súper gangas que se nos hace fácil gastar, y lo difícil viene después al momento de pagar.
Recuerden una tarjeta de crédito no es dinero para regalar. Es su dinero a futuro en cómodas mensualidades.
Piense antes de comprar y no solo compre por comprar. Tenga un objetivo, conozca que porcentaje real que le cobra su tarjeta al año.
Por lo pronto lean este articulo que les despejara sus dudas financieras. Uno es de El Financiero y el otro articulo es de SoyEntrepreneur.
El reto: crear un sistema financiero resistente, accesible que confié la gente. Ahorro, inversión y otros productos financieros son esenciales para el crecimiento económico a largo plazo y el desarrollo. Ya sea llevar una casa o una corporación, la gente tiene acceso a
servicios financieros fiables, asequibles y estos son los que el sistema
financiero mundial debe proporcionar.
La crisis financiera mundial sacudió tanto el sistema financiero y también la confianza del público en él. A
su paso, se ha producido un mayor escrutinio del sistema financiero y
el debate sobre la regulación el papel tiene que jugar y qué tan extensa
que debe ser. Es un debate que ayudará a dar forma al futuro del sistema financiero,
junto con otros importantes desafíos, tales como permitir un
crecimiento más inclusivo y la tecnología de efecto está teniendo en la
forma de servicios financieros pueden ser entregados y utilizados.
¿Qué impacto ha tenido la crisis financiera?
La crisis financiera mundial puso de manifiesto debilidades
importantes en el sistema financiero y de algunas de las
vulnerabilidades que pueden resultar de tener un mercado global
interconectado.
Varios
años después de la crisis, la economía mundial todavía está luchando
con un crecimiento lento, la política monetaria no convencional en las
principales economías y los presupuestos gubernamentales limitados. Es vital que encontremos formas de hacer que el sistema financiero más resistente y capaz de soportar los choques en el mercado. La crisis también provocó una caída significativa en los niveles de confianza pública en las instituciones financieras. Para funcionar de manera eficiente, y que el sistema necesita para restablecer esa confianza.
¿Por qué necesita para cambiar el sistema?
Además de la restauración de la confianza pública y la mejora de la
capacidad de recuperación, hay una urgente necesidad de permitir que más
personas accedan al sistema financiero.
En medio de la creciente preocupación por el aumento de la desigualdad
de ingresos y su impacto económico y social negativo, no hay mayor
desafío político que preocupe a los líderes políticos de la ampliación de
la participación social en el proceso y los beneficios del crecimiento
económico.
Facilitar
el acceso al crédito y el ahorro es un reto importante en la batalla
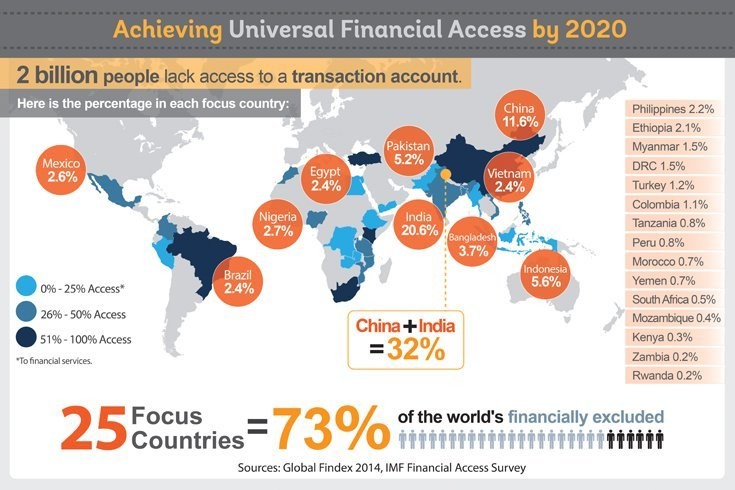
contra la pobreza mundial y sin embargo dos mil millones de personas no
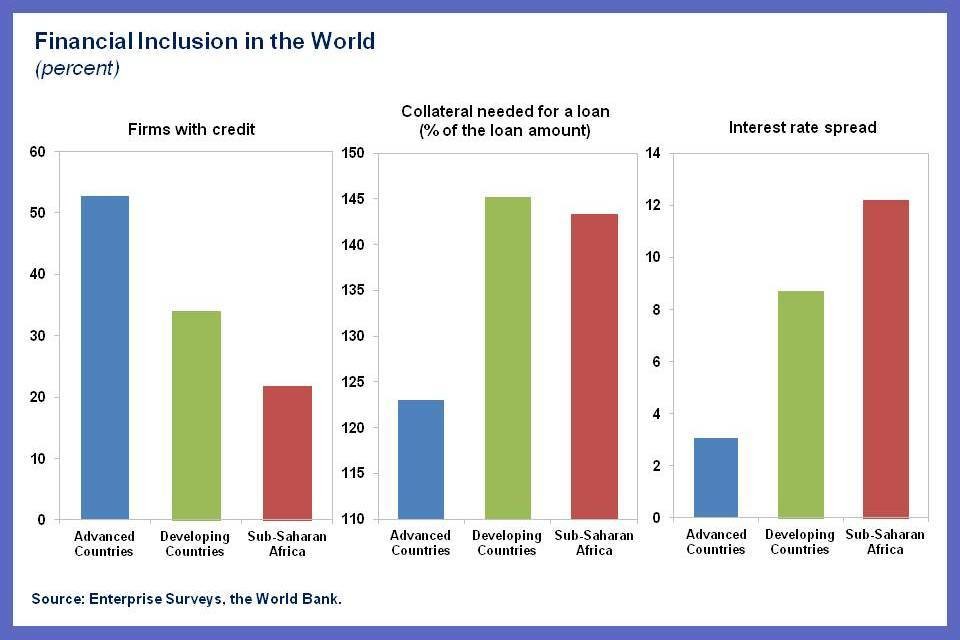
tienen acceso a la alta calidad, servicios financieros asequibles. Además, hay 200 millones de pequeñas y medianas empresas de todo el mundo que no tienen acceso a servicios financieros formales.
Si bien existe una demanda de servicios financieros a todos los
niveles de ingresos, muchos en el extremo inferior del nivel de ingresos
no son capaces de acceder a los servicios formales y en lugar de tener
que recurrir a métodos más riesgosos que también son más caros.
La
brecha también se está lleno de empresas que utilizan la tecnología
para disminuir el riesgo de costos y a medida surgen nuevas maneras
innovadoras de hacer las cosas. Estas empresas han creado una nueva industria entera, a menudo
referido como "Fintech" (una contracción de "financiación" y
"tecnología"), que se define como el uso de la tecnología y los modelos
de negocio innovadores en los servicios financieros.
¿Cuáles son los retos de las nuevas tecnologías? A través de su capacidad para adaptarse al entorno económico en
constante cambio, estas nuevas empresas ágiles, tecnologías dirigidas
están perturbando la industria de servicios financieros y de avanzar en
la provisión de oportunidades de financiación alternativas para las
pequeñas y medianas empresas.
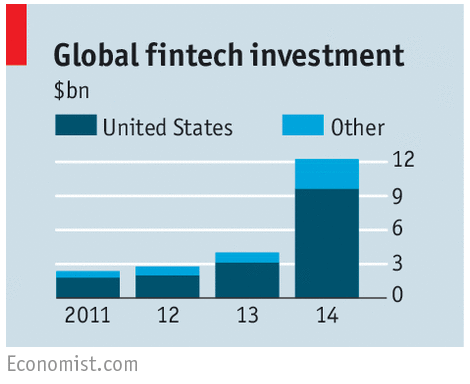
A partir de 2013 a 2014, la inversión de capital en las empresas
Fintech cuadruplicó desde $ 4 mil millones a más de $ 12 mil millones,
impulsando la innovación en el sector. Los
nuevos jugadores están redefiniendo la forma en que se prestan los
servicios y utilizarlos, ejerciendo presión sobre las empresas más
establecidas. Las grandes empresas que una vez que se basaban en la regulación y el
tamaño de sus carteras de inversión como fuente de ventaja competitiva
se están dando cuenta de que estos factores pueden realmente detenerlos
en el contexto digital actual.
Los bancos tradicionales seguirán desempeñando un papel importante en
la industria de servicios financieros, pero las empresas Fintech, con su
capacidad para adaptarse rápidamente y utilizar la tecnología para
reducir los costos y proporcionar sistemas de crédito de análisis
novedosos, están trayendo cambios rápidos.
¿Qué está haciendo el Foro Económico Mundial sobre ello? El Foro está proporcionando una plataforma para el diálogo entre los
principales responsables políticos, empresarios y expertos para
construir una base común y probar ideas y soluciones en estos grandes
problemas que enfrenta el sistema financiero.
En
2016 el Foro publicará dos estudios mundiales sobre la inclusión
financiera en colaboración con la Corporación Financiera Internacional. Además,
el Foro se ha asociado con los ministerios de finanzas de varios países
para acelerar la inclusión financiera como parte de sus estrategias
nacionales de desarrollo. Proyectos en los países actuales incluyen Colombia, India, Indonesia y México.
El
Foro está trabajando para establecer una serie de recomendaciones
relacionadas con la tecnología en el sistema financiero que son
aplicables tanto al sector público como privado, y ha estado trabajando
en estrecha colaboración con el Consejo de Estabilidad Financiera y el
Banco de Inglaterra.